Domain blancmanger.de kaufen?
Wir ziehen mit dem Projekt
blancmanger.de um.
Sind Sie am Kauf der Domain
blancmanger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blancmanger.de kaufen?
Zählt Kuchen als Nachspeise/Dessert?
Ja, Kuchen kann als Nachspeise oder Dessert betrachtet werden. Es wird oft nach einer Mahlzeit serviert und kann als süßer Abschluss des Essens dienen. Kuchen kann auch als eigenständiger Snack oder zur Kaffeezeit genossen werden. **
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Modifast Pudding Vanille 8 St BeutelBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. modifast® Intensive Weight Loss Pudding VanilleModifast Intensive wurde speziell für alle diejenigen entwickelt, die auf verantwortungsvolle und sichere Weise abnehmen möchten.Das Sortiment besteht aus schmackhaften Mahlzeitenersatzprodukten und täglichen Nahrungsergänzungsmitteln, die helfen, Kalorien zu reduzieren.Möchten Sie ohne Jo-Jo-Effekt abnehmen? Dann folgen Sie der Modifast-Intensiv-Methode, einem von Ärzten und Diätassistenten empfohlenen Abnehmprogramm.Modifast Intensive Vanillepudding ist ein täglicher Nahrungsersatz mit leckerem Vanillegeschmack. Der Pudding enthält alle wichtigen Nährstoffe, die Sie täglich benötigen und ist einfach zuzubereiten.Frühstück, Mittag- und Abendessen können leicht durch eine Modifast Intensive Weight Loss-Mahlzeit ersetzt werden, zum Beispiel durch einen Pudding mit Vanillegeschmack.Zutaten: Milcheiweiß, Maltodextrin, Magermilchpulver, Sojaölpulver (Sojaöl, Glukosesirup, Milcheiweiß, natürliches Aroma), Inulin, Zucker, Sonnenblumenölpulver (Sonnenblumenöl, Glukosesirup, Milcheiweiß, Emulgator: Zitronensäureester von Mono- und Diglyceriden von Speisefettsäuren, Antioxidationsmittel : Fettsäureester der Ascorbinsäure und tocopherol- und ascorbinsäurereicher Extrakt), Mineralstoffe (Kaliumcitrat, Natriumcitrat, Kalium- und Calciumsalze der Orthophosphorsäure, Magnesiumcarbonat, Eisendiphosphat, Zinksulfat, Kaliumjodid, Kupfergluconat, Natriumselenit, Mangansulfat), Aromen, Verdickungsmittel: Carrageen und Natriumdiphosphate und -phosphate, Farbstoff: Carotin, Süßstoffe: Acesulfam K und Curalose, Vitamine (C, E, Niacin, A, Pantothensäure, B1, D, B6, B2, Folsäure, B12, Biotin) Kann Spuren von Sellerie, Nüssen, Lupine, Ei und Sesam enthalten. Nährwerte: Durchschnittliche Nährwerte: Pro 100 g pro Portion NRV Energie (kJ) 1609 885 Energie (kcal) 382 210 Fett (g) 7.6 4.2 - davon gesättigte Fettsäuren (g) 1.2 0.7 - davon einfach ungesättigte Fettsäuren (g) 2 1.1 - davon mehrfach ungesättigte Fettsäuren (g) 4.3 2.4 Kohlenhydrate (g) 48 26 - davon Zucker (g) 18 9.9 Ballaststoffe (g) 6.6 3.6 Eiweiß (g) 27 15 Salz (g) 2 1.1 Vitamin A (µg) 326 179 22 % Vitamin D (µg) 2.7 1.5 30 % Vitamin E (mg) 8.3 4.6 38 % Vitamin C (mg) 28 15 19 % Thiamin (B1) (mg) 1.2 0.66 60 % Riboflavin (B2) (mg) 1.2 0.66 47 % Niacin (mg) 11 6.1 38 % Vitamin B6 (mg) 0.73 0.4 29 % Folsäure (µg) 173 95.2 48 % Vitamin B12 (µg) 2.2 1.2 48 % Biotin (µg) 8.1 4.5 9 % Pantothensäure (mg) 1.7 0.94 16 % Kalium (mg) 1625 894 45 % Calcium (mg) 861 474 59 % Phsophor (mg) 960 528 75 % Eisen (mg) 7.6 4.2 15 % Magnesium (mg) 103 56.7 30 % Zink (mg) 7.8 4.3 43 % Kupfer (mg) 0.7 0.39 39 5 Mangan (mg) 0.6 0.33 17 % Selen (µg) 39 21 39 % Jod (µg) 150 82.5 55 % Verzehrempfehlung: Geben Sie den Inhalt eines Beutels in 200 ml Wasser oder fettarme...30,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resource Dessert 2.0 Vanille 500 GProdukteigenschaften: Bezeichnung: Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät), zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei erhöhtem Energie- und/oder Eiweißbedarf (z.B. bei konsumierenden Erkrankungen) Kau- und Schluckbeschwerden/Dysphagie Verwendung/Anwendung/Verzehrempfehlung: Zur ausschließlichen Ernährung: Empfehlung des Arztes beachten. Zur ergänzenden Ernährung: 1 - 3 Becher täglich. Schmeckt gekühlt am besten. Nährwertdeklaration: Nährwerte pro 100 g Brennwert 838 kJ/200 kcal Fett, davon 9,6 g o gesättigte Fettsäuren 1,7 g o einfach ungesättigte Fettsäuren 5,4 g o mehrfach ungesättigte Fettsäuren 2,1 g Kohlenhydrate, davon 18 g o Zucker 6,2 g o Lactose < 0,5 g Ballaststoffe 0 g Eiweiß 10,0 g Salz 0,2 g Natrium 80 mg Kalium 215 mg Chlorid 120 mg Calcium 150 mg Phosphor 120 mg Magnesium 30 mg Eisen 1,5 mg Zink 2,0 mg Kupfer 0,15 mg Mangan 0,3 mg Fluorid 0,12 mg Selen 11 μg Chrom 6,5 μg Molybdän 15 μg Jod 15 μg Vitamin A 125 μg Vitamin D 1,6 μg Vitamin E 3,8 mg Vitamin K 12 μg Vitamin C 18 mg Thiamin 0,2 mg Riboflavin 0,25 mg Niacin 1,0 mg/3,3 mg NE Vitamin B6 0,3 mg Folsäure 40 μg Vitamin B12 0,45 μg Biotin 5,0 μg Pantothensäure 0,7 mg Osmolarität: 520 mOsm/l 670 mOsm/l Wasser 60 g Zutaten: Wasser, Glukosesirup, Milch eiweiß (Casein, Molke ), Rapsöl, Saccharose, Rahm/Schlagsahne , Verdickungsmittel (E1442), Mineralstoffe (Kaliumchlorid, Kaliumcitrat, Natriumcitrat, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat), Emulgator (E471), Geliermittel (E407), Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D), Aromen, Säureregulator (E330, E525), Farbstoff (E160a). Allergene: Milch. Nettofüllmenge: 4 x 125 g = 500 g Aufbewahrungsbedingungen: Ungeöffnet, kühl und trocken lagern. Geöffnete Becher wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Stunden verzehren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Nestle Health Science (Deutschland) GmbH Lyoner Straße 23 D-60528 Frankfurt Weitere Hinweise: Ohne Ballaststoffe, glutenfrei, lactosearm (< 0,5 g/100 ml). Diätetisch vollständig. Unter ärztlicher Aufsicht verwenden. Geeignet ab 3 Jahren. Als einzige Nahrungsquelle geeignet. Quelle: www.nestlehealthscience.de Stand: 07/202317,44 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **


Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
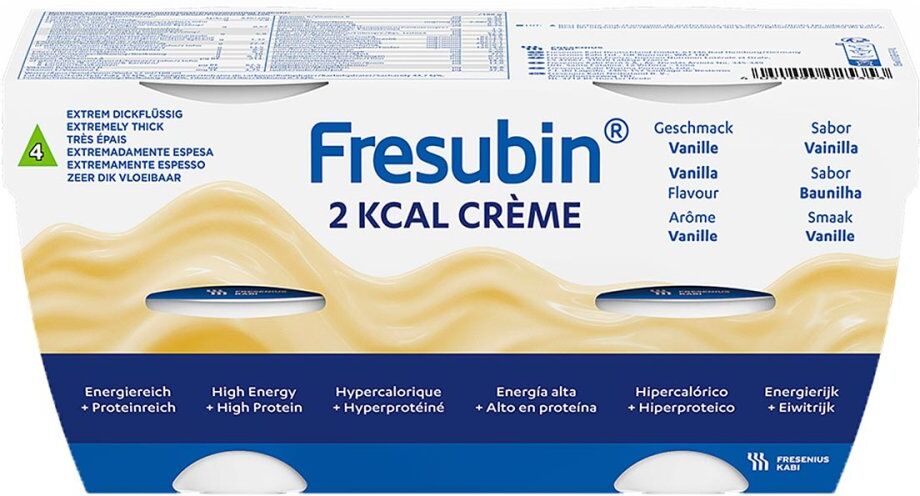
Fresubin 2 kcal Creme Vanille Pudding & AufbaunahrungAnwendungsgebiet von Fresubin 2 kcal Creme Vanille Pudding & AufbaunahrungFresubin 2 kcal Creme Vanille Pudding & Aufbaunahrung ist ein hochkalorisches, eiweißreiches Lebensmittel zum Diätmanagement bei drohender oder bestehender Mangelernährung sowie bei Störungen der Nahrungsaufnahme. Insbesondere bei einem erhöhten Bedarf an Energie und Eiweiß oder bei Dysphagie (Schluckstörungen) kann der regelmäßige Verzehr der cremigen Nahrung den täglichen Kalorienbedarf decken und die Versorgung mit Energie, Vitaminen und Mineralstoffen sicherstellen. Damit im Organismus alle lebenswichtigen Vorgänge ordnungsgemäß ablaufen und wir uns fit und leistungsfähig fühlen, benötigt der Körper Energie und Nährstoffe. Diese beziehen wir aus unserer täglichen Ernährung. In einigen Lebenssituationen wie z. B. im fortgeschrittenen Alter, bei bestimmten Erkrankungen oder krankheitsbedingten Schluckstörungen kann es jedoch zu einer unzureichenden Zufuhr mit den notwendigen Vitalstoffen und in dessen Folge zu einer Mangelernährung mit beträchtlichem Gewichtsverlust kommen. Als Alternative zur Trinknahrung sorgt Fresubin 2 kcal Creme Vanille Pudding & Aufbaunahrung für die ausreichende Versorgung des Körpers mit Energie und Eiweiß. Pro Becher enthält das Nahrungsmittel 250 kcal und 12,5 g Eiweiß, der Verzehr von 3 bis 4 Bechern deckt zudem den gesamten Tagesbedarf an Vitaminen und Mineralstoffen. Wirkungsweise von Fresubin 2 kcal Creme Vanille Pudding & AufbaunahrungDie Nährstoffe in Fresubin 2 kcal Creme Vanille Pudding & Aufbaunahrung können durch ihre spezielle Aufbereitung vom Darm schnell aufgenommen werden, sind gut verträglich und leicht verdaulich. Die wohlschmeckende Creme mit puddingartiger Konsistenz eignet sich sowohl zur ergänzenden sowie auch zur ausschließlichen Ernährung bei drohender oder bestehender Mangelernährung mit einem erhöhten Energie und Eiweißbedarf.Wirkstoffe / Inhaltsstoffe / ZutatenF10,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fresubin 2 kcal Creme Vanille - Pudding & Aufbaunahrung 24X125 gHochkalorische eiweißreiche Nahrung zum Löffeln Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät). Zum Diätmanagement bei Patienten mit bestehender oder drohender Mangelernährung, insbesondere bei - erhöhtem Energie- und Eiweißbedarf oder - Dysphagie. - Hochkalorisch (2,0 kcal/g) - Eiweißreich (10 g/100 g) - Konsistenzadaptierte cremige Nahrung zum Löffeln - Ohne Ballaststoffe (Schokolade: ballaststoffarm) - 4 Geschmacksrichtungen - Laktosearm, glutenfrei - Verordnungsfähig Wichtige Hinweise Nur unter ärztlicher Aufsicht verwenden. Zur ausschließlichen Ernährung geeignet. Auf adäquate Flüssigkeitszufuhr achten. Kontraindikationen Nicht geeignet, wenn eine enterale Ernährung kontraindiziert ist sowie bei Intoleranz gegen einen in Fresubin 2 kcal Crème enthaltenen Inhaltsstoff. Nicht geeignet bei Galaktosämie. Nicht geeignet für Kinder < 3 Jahren. Bei Kindern < 6 Jahren mit Vorsicht verwenden. Zutaten Vanille: Wasser, Glukosesirup, Milcheiweiß, Zucker, pflanzliche Öle (Sonnenblumenöl, Rapsöl), Maisstärke, Maltodextrin, Verdickungsmittel (E 1442, E 407), Kaliumcitrat, Emulgatoren (E 471, Sojalecithine), Säureregulator (E 501), Aroma, Vitamin C, Natriumcitrat, Natriumchlorid, Magnesiumoxid, Eisenpyrophosphat, Zinksulfat, Farbstoff (E 160c), Niacin, Pantothensäure, Manganchlorid, Vitamin E, Kupfersulfat, Vitamin B2, Vitamin B6, Natriumfluorid, Vitamin B1, Beta-Carotin, Vitamin A, Folsäure, Chromchlorid, Natriummolybdat, Kaliumjodid, Natriumselenit, Vitamin K1, Biotin, Vitamin D3, Vitamin B12.111,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modifast Pudding Vanille 8 St BeutelBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. modifast® Intensive Weight Loss Pudding VanilleModifast Intensive wurde speziell für alle diejenigen entwickelt, die auf verantwortungsvolle und sichere Weise abnehmen möchten.Das Sortiment besteht aus schmackhaften Mahlzeitenersatzprodukten und täglichen Nahrungsergänzungsmitteln, die helfen, Kalorien zu reduzieren.Möchten Sie ohne Jo-Jo-Effekt abnehmen? Dann folgen Sie der Modifast-Intensiv-Methode, einem von Ärzten und Diätassistenten empfohlenen Abnehmprogramm.Modifast Intensive Vanillepudding ist ein täglicher Nahrungsersatz mit leckerem Vanillegeschmack. Der Pudding enthält alle wichtigen Nährstoffe, die Sie täglich benötigen und ist einfach zuzubereiten.Frühstück, Mittag- und Abendessen können leicht durch eine Modifast Intensive Weight Loss-Mahlzeit ersetzt werden, zum Beispiel durch einen Pudding mit Vanillegeschmack.Zutaten: Milcheiweiß, Maltodextrin, Magermilchpulver, Sojaölpulver (Sojaöl, Glukosesirup, Milcheiweiß, natürliches Aroma), Inulin, Zucker, Sonnenblumenölpulver (Sonnenblumenöl, Glukosesirup, Milcheiweiß, Emulgator: Zitronensäureester von Mono- und Diglyceriden von Speisefettsäuren, Antioxidationsmittel : Fettsäureester der Ascorbinsäure und tocopherol- und ascorbinsäurereicher Extrakt), Mineralstoffe (Kaliumcitrat, Natriumcitrat, Kalium- und Calciumsalze der Orthophosphorsäure, Magnesiumcarbonat, Eisendiphosphat, Zinksulfat, Kaliumjodid, Kupfergluconat, Natriumselenit, Mangansulfat), Aromen, Verdickungsmittel: Carrageen und Natriumdiphosphate und -phosphate, Farbstoff: Carotin, Süßstoffe: Acesulfam K und Curalose, Vitamine (C, E, Niacin, A, Pantothensäure, B1, D, B6, B2, Folsäure, B12, Biotin) Kann Spuren von Sellerie, Nüssen, Lupine, Ei und Sesam enthalten. Nährwerte: Durchschnittliche Nährwerte: Pro 100 g pro Portion NRV Energie (kJ) 1609 885 Energie (kcal) 382 210 Fett (g) 7.6 4.2 - davon gesättigte Fettsäuren (g) 1.2 0.7 - davon einfach ungesättigte Fettsäuren (g) 2 1.1 - davon mehrfach ungesättigte Fettsäuren (g) 4.3 2.4 Kohlenhydrate (g) 48 26 - davon Zucker (g) 18 9.9 Ballaststoffe (g) 6.6 3.6 Eiweiß (g) 27 15 Salz (g) 2 1.1 Vitamin A (µg) 326 179 22 % Vitamin D (µg) 2.7 1.5 30 % Vitamin E (mg) 8.3 4.6 38 % Vitamin C (mg) 28 15 19 % Thiamin (B1) (mg) 1.2 0.66 60 % Riboflavin (B2) (mg) 1.2 0.66 47 % Niacin (mg) 11 6.1 38 % Vitamin B6 (mg) 0.73 0.4 29 % Folsäure (µg) 173 95.2 48 % Vitamin B12 (µg) 2.2 1.2 48 % Biotin (µg) 8.1 4.5 9 % Pantothensäure (mg) 1.7 0.94 16 % Kalium (mg) 1625 894 45 % Calcium (mg) 861 474 59 % Phsophor (mg) 960 528 75 % Eisen (mg) 7.6 4.2 15 % Magnesium (mg) 103 56.7 30 % Zink (mg) 7.8 4.3 43 % Kupfer (mg) 0.7 0.39 39 5 Mangan (mg) 0.6 0.33 17 % Selen (µg) 39 21 39 % Jod (µg) 150 82.5 55 % Verzehrempfehlung: Geben Sie den Inhalt eines Beutels in 200 ml Wasser oder fettarme...30,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Resource Dessert 2.0 Vanille 500 GProdukteigenschaften: Bezeichnung: Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät), zum Diätmanagement bei bestehender Mangelernährung oder bei Risiko für eine Mangelernährung und/oder bei erhöhtem Energie- und/oder Eiweißbedarf (z.B. bei konsumierenden Erkrankungen) Kau- und Schluckbeschwerden/Dysphagie Verwendung/Anwendung/Verzehrempfehlung: Zur ausschließlichen Ernährung: Empfehlung des Arztes beachten. Zur ergänzenden Ernährung: 1 - 3 Becher täglich. Schmeckt gekühlt am besten. Nährwertdeklaration: Nährwerte pro 100 g Brennwert 838 kJ/200 kcal Fett, davon 9,6 g o gesättigte Fettsäuren 1,7 g o einfach ungesättigte Fettsäuren 5,4 g o mehrfach ungesättigte Fettsäuren 2,1 g Kohlenhydrate, davon 18 g o Zucker 6,2 g o Lactose < 0,5 g Ballaststoffe 0 g Eiweiß 10,0 g Salz 0,2 g Natrium 80 mg Kalium 215 mg Chlorid 120 mg Calcium 150 mg Phosphor 120 mg Magnesium 30 mg Eisen 1,5 mg Zink 2,0 mg Kupfer 0,15 mg Mangan 0,3 mg Fluorid 0,12 mg Selen 11 μg Chrom 6,5 μg Molybdän 15 μg Jod 15 μg Vitamin A 125 μg Vitamin D 1,6 μg Vitamin E 3,8 mg Vitamin K 12 μg Vitamin C 18 mg Thiamin 0,2 mg Riboflavin 0,25 mg Niacin 1,0 mg/3,3 mg NE Vitamin B6 0,3 mg Folsäure 40 μg Vitamin B12 0,45 μg Biotin 5,0 μg Pantothensäure 0,7 mg Osmolarität: 520 mOsm/l 670 mOsm/l Wasser 60 g Zutaten: Wasser, Glukosesirup, Milch eiweiß (Casein, Molke ), Rapsöl, Saccharose, Rahm/Schlagsahne , Verdickungsmittel (E1442), Mineralstoffe (Kaliumchlorid, Kaliumcitrat, Natriumcitrat, Magnesiumcitrat, Magnesiumoxid, Eisensulfat, Zinksulfat, Mangansulfat, Kupfersulfat, Natriumfluorid, Chromchlorid, Kaliumiodid, Natriummolybdat, Natriumselenat), Emulgator (E471), Geliermittel (E407), Vitamine (C, E, Niacin, Pantothensäure, B6, Thiamin, Riboflavin, A, Folsäure, K, Biotin, D), Aromen, Säureregulator (E330, E525), Farbstoff (E160a). Allergene: Milch. Nettofüllmenge: 4 x 125 g = 500 g Aufbewahrungsbedingungen: Ungeöffnet, kühl und trocken lagern. Geöffnete Becher wiederverschließen, im Kühlschrank aufbewahren und innerhalb von 24 Stunden verzehren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Nestle Health Science (Deutschland) GmbH Lyoner Straße 23 D-60528 Frankfurt Weitere Hinweise: Ohne Ballaststoffe, glutenfrei, lactosearm (< 0,5 g/100 ml). Diätetisch vollständig. Unter ärztlicher Aufsicht verwenden. Geeignet ab 3 Jahren. Als einzige Nahrungsquelle geeignet. Quelle: www.nestlehealthscience.de Stand: 07/202317,44 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Zählt Kuchen als Nachspeise/Dessert?
Ja, Kuchen kann als Nachspeise oder Dessert betrachtet werden. Es wird oft nach einer Mahlzeit serviert und kann als süßer Abschluss des Essens dienen. Kuchen kann auch als eigenständiger Snack oder zur Kaffeezeit genossen werden. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fresubin 2 kcal Creme Vanille Pudding & AufbaunahrungAnwendungsgebiet von Fresubin 2 kcal Creme Vanille Pudding & AufbaunahrungFresubin 2 kcal Creme Vanille Pudding & Aufbaunahrung ist ein hochkalorisches, eiweißreiches Lebensmittel zum Diätmanagement bei drohender oder bestehender Mangelernährung sowie bei Störungen der Nahrungsaufnahme. Insbesondere bei einem erhöhten Bedarf an Energie und Eiweiß oder bei Dysphagie (Schluckstörungen) kann der regelmäßige Verzehr der cremigen Nahrung den täglichen Kalorienbedarf decken und die Versorgung mit Energie, Vitaminen und Mineralstoffen sicherstellen. Damit im Organismus alle lebenswichtigen Vorgänge ordnungsgemäß ablaufen und wir uns fit und leistungsfähig fühlen, benötigt der Körper Energie und Nährstoffe. Diese beziehen wir aus unserer täglichen Ernährung. In einigen Lebenssituationen wie z. B. im fortgeschrittenen Alter, bei bestimmten Erkrankungen oder krankheitsbedingten Schluckstörungen kann es jedoch zu einer unzureichenden Zufuhr mit den notwendigen Vitalstoffen und in dessen Folge zu einer Mangelernährung mit beträchtlichem Gewichtsverlust kommen. Als Alternative zur Trinknahrung sorgt Fresubin 2 kcal Creme Vanille Pudding & Aufbaunahrung für die ausreichende Versorgung des Körpers mit Energie und Eiweiß. Pro Becher enthält das Nahrungsmittel 250 kcal und 12,5 g Eiweiß, der Verzehr von 3 bis 4 Bechern deckt zudem den gesamten Tagesbedarf an Vitaminen und Mineralstoffen. Wirkungsweise von Fresubin 2 kcal Creme Vanille Pudding & AufbaunahrungDie Nährstoffe in Fresubin 2 kcal Creme Vanille Pudding & Aufbaunahrung können durch ihre spezielle Aufbereitung vom Darm schnell aufgenommen werden, sind gut verträglich und leicht verdaulich. Die wohlschmeckende Creme mit puddingartiger Konsistenz eignet sich sowohl zur ergänzenden sowie auch zur ausschließlichen Ernährung bei drohender oder bestehender Mangelernährung mit einem erhöhten Energie und Eiweißbedarf.Wirkstoffe / Inhaltsstoffe / ZutatenF96,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.